L’approvazione della legge di bilancio 2022 ha decretato la proroga anche per
il bonus facciate 2022: una detrazione del 60% (era del 90% nel 2021) per interventi
finalizzati al recupero o restauro della facciata esterna degli edifici esistenti, di
qualsiasi categoria catastale, compresi gli immobili strumentali. Gli edifici devono
trovarsi nelle zone A e B, individuate dal decreto ministeriale n. 1444/1968, o in zone
a queste assimilabili in base alla normativa regionale e ai regolamenti edilizi
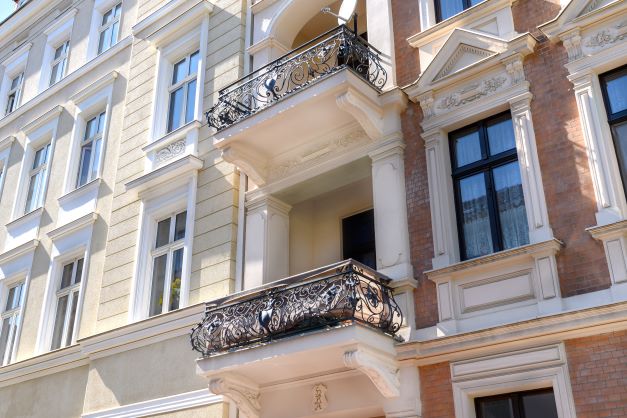
comunali. ll bonus facciate 2022 comprende tutti gli interventi sulle
• strutture opache della facciata,
• su balconi o su ornamenti e fregi, compresi quelli di sola pulitura o tinteggiatura
esterna.
• Il bonus non spetta, invece, per gli interventi effettuati sulle facciate interne
dell’edificio, se non visibili dalla strada o da suolo ad uso pubblico.
Il bonus spetta a tutti i contribuenti, residenti e non residenti nel territorio dello Stato,
soggetti Irpef e soggetti passivi Ires, che possiedono a qualsiasi titolo l’immobile
oggetto di intervento. La detrazione non spetta a chi possiede esclusivamente redditi
assoggettati a tassazione separata o a imposta sostitutiva. Chi usufruisce del “bonus
facciate” ha la possibilità di cedere direttamente il credito d’imposta, corrispondente
alla detrazione spettante, ad altri soggetti, che hanno la facoltà di effettuare successive
cessioni. In alternativa, si può optare per lo sconto in fattura: un contributo, sotto
forma di sconto sul corrispettivo dovuto, anticipato dal fornitore che ha effettuato
l’intervento agevolato. È pari alla detrazione dall’imposta lorda spettante per gli
interventi di recupero o restauro della facciata di edifici esistenti e può arrivare fino a
un importo massimo pari al corrispettivo dovuto.